
Une entreprise peut-elle avancer le paiement d’une facture fournisseur sans modifier les obligations de l’acheteur ? La réponse dépend du montage retenu. Le terme cadre réglementaire de la Supply Chain Finance recouvre des opérations différentes, comme le financement de créances ou l’affacturage inversé. Pour examiner les délais qui encadrent les règlements commerciaux, consultez aussi les règles de respect des délais de paiement fournisseurs.
En France, les règles nationales sur les paiements entre professionnels s’inscrivent dans le cadre européen de lutte contre les retards de paiement. La directive européenne sur les retards encadre notamment les intérêts dus lorsqu’une transaction commerciale n’est pas réglée à l’échéance. Elle ne remplace pas l’analyse des contrats ni celle de l’activité réellement exercée par chaque intervenant.
Le nom commercial suffit-il à déterminer le régime ?
Imaginez qu’un acheteur valide une facture et qu’un financeur propose au fournisseur de recevoir son règlement avant l’échéance. Cette opération peut être présentée comme du reverse factoring ou de l’affacturage inversé. Son appellation commerciale ne suffit pas à établir les règles applicables.
Commencez par décrire le flux concret : qui fournit les fonds, qui reçoit le paiement, qui détient la créance et qui supporte le risque si le débiteur ne paie pas ? Distinguez aussi le rôle d’un financeur de celui d’une entreprise qui fournit une technologie ou organise un programme. Ces fonctions peuvent être réparties entre plusieurs intervenants.
Cette cartographie permet de déterminer quelles questions juridiques examiner : nature du financement, transfert éventuel de créance, services associés, conditions contractuelles et statut des parties. Une analyse juridique doit porter sur les actes et leur exécution, pas seulement sur le vocabulaire commercial utilisé dans une présentation.
Quels délais de paiement restent applicables ?
Si un fournisseur facture une livraison à un acheteur professionnel, le financement anticipé de la facture ne doit pas être confondu avec le délai accordé par l’acheteur. En France, l’article L. 441-10 du Code de commerce fixe en principe le règlement à 30 jours après la réception des marchandises ou l’exécution de la prestation, sauf stipulation prévue dans les conditions applicables.
Un délai convenu entre les parties ne peut généralement dépasser 60 jours après l’émission de la facture. Une échéance de 45 jours fin de mois est possible sous conditions, notamment si elle est expressément stipulée et ne constitue pas un abus manifeste. Pour les factures périodiques, le délai convenu ne peut dépasser 45 jours après leur émission.
L’article prévoit aussi des pénalités de retard et une indemnité forfaitaire pour frais de recouvrement lorsque les sommes ne sont pas réglées à l’échéance. L’article L. 441-10 du Code de commerce précise les plafonds et les conditions correspondants. Un programme de financement ne dispense donc pas de contrôler les échéances convenues entre l’acheteur et son fournisseur.
En pratique, vérifiez que la date à laquelle le fournisseur reçoit les fonds est distincte de la date à laquelle l’acheteur doit régler sa dette. Si le programme modifie les contrats ou l’échéancier, faites examiner ces changements avant leur mise en œuvre. Le financement d’une facture ne suffit pas, à lui seul, à rendre conforme un délai de paiement qui dépasserait les limites applicables.
Comment distinguer affacturage et autres financements ?
Deux programmes qui avancent le paiement d’une facture peuvent répartir différemment la propriété de la créance, le risque d’impayé et les obligations de paiement. Il faut donc lire les contrats pour savoir si la créance est transférée, si un recours est prévu contre le fournisseur et comment l’acheteur est informé des modalités de règlement.
La réglementation de l’affacturage en France ne se déduit pas uniquement de l’étiquette « factoring ». Pour qualifier l’opération, examinez les documents de financement, les avis adressés au débiteur et les responsabilités attribuées à chaque partie. Les fonctions de financement, de gestion des créances et de traitement des paiements doivent être examinées séparément lorsqu’elles sont confiées à des acteurs différents.
Si votre entreprise organise un programme, identifiez aussi si un intervenant finance lui-même les créances ou fournit uniquement un outil de gestion. Le rôle effectif des parties détermine les questions réglementaires à vérifier, notamment au regard des activités financières ou de paiement concernées. En cas de doute, faites valider la qualification du montage par un conseil juridique compétent.
Pourquoi suivre les retards même dans un programme financé ?
Un fournisseur peut recevoir un paiement anticipé et rester exposé à d’autres risques : contestation de facture, erreur de rapprochement ou incertitude sur les recours. Le programme doit donc préciser le traitement des factures litigieuses, les responsabilités des parties et les informations transmises au fournisseur.
Les données publiées par la Banque de France en octobre 2026, portant sur l’année 2025, indiquent que plus d’une grande entreprise sur deux réglait encore ses fournisseurs au-delà du délai légal de 60 jours. Ce constat souligne l’intérêt de contrôler les échéances dans les processus de paiement, même lorsque les fournisseurs disposent d’un financement anticipé. (banque-france.fr)
Un suivi efficace rapproche les factures acceptées, les dates contractuelles, les paiements au fournisseur et les règlements de l’acheteur. Il permet de repérer les écarts sans confondre les données de financement avec le respect des obligations de paiement. Pour approfondir ce point, voyez aussi les sanctions applicables aux retards de paiement fournisseurs.
Quels contrôles effectuer avant le lancement ?
Avant d’ouvrir un programme à des fournisseurs, documentez les réponses aux questions suivantes. Cette vérification aide à faire correspondre les contrats aux flux réels, puis à attribuer clairement les contrôles et les responsabilités.
- Cartographier les acteurs : relevez les rôles de l’acheteur, du fournisseur, du financeur et de tout intermédiaire.
- Décrire les flux : indiquez qui avance les fonds, qui reçoit chaque paiement et à quelle date.
- Qualifier les contrats : vérifiez le transfert de créance, les recours, les échéances et le traitement des contestations.
- Contrôler le périmètre : faites examiner les règles applicables à chaque activité et aux juridictions concernées.
- Tracer les opérations : conservez les validations de facture, les notifications et les preuves de paiement.
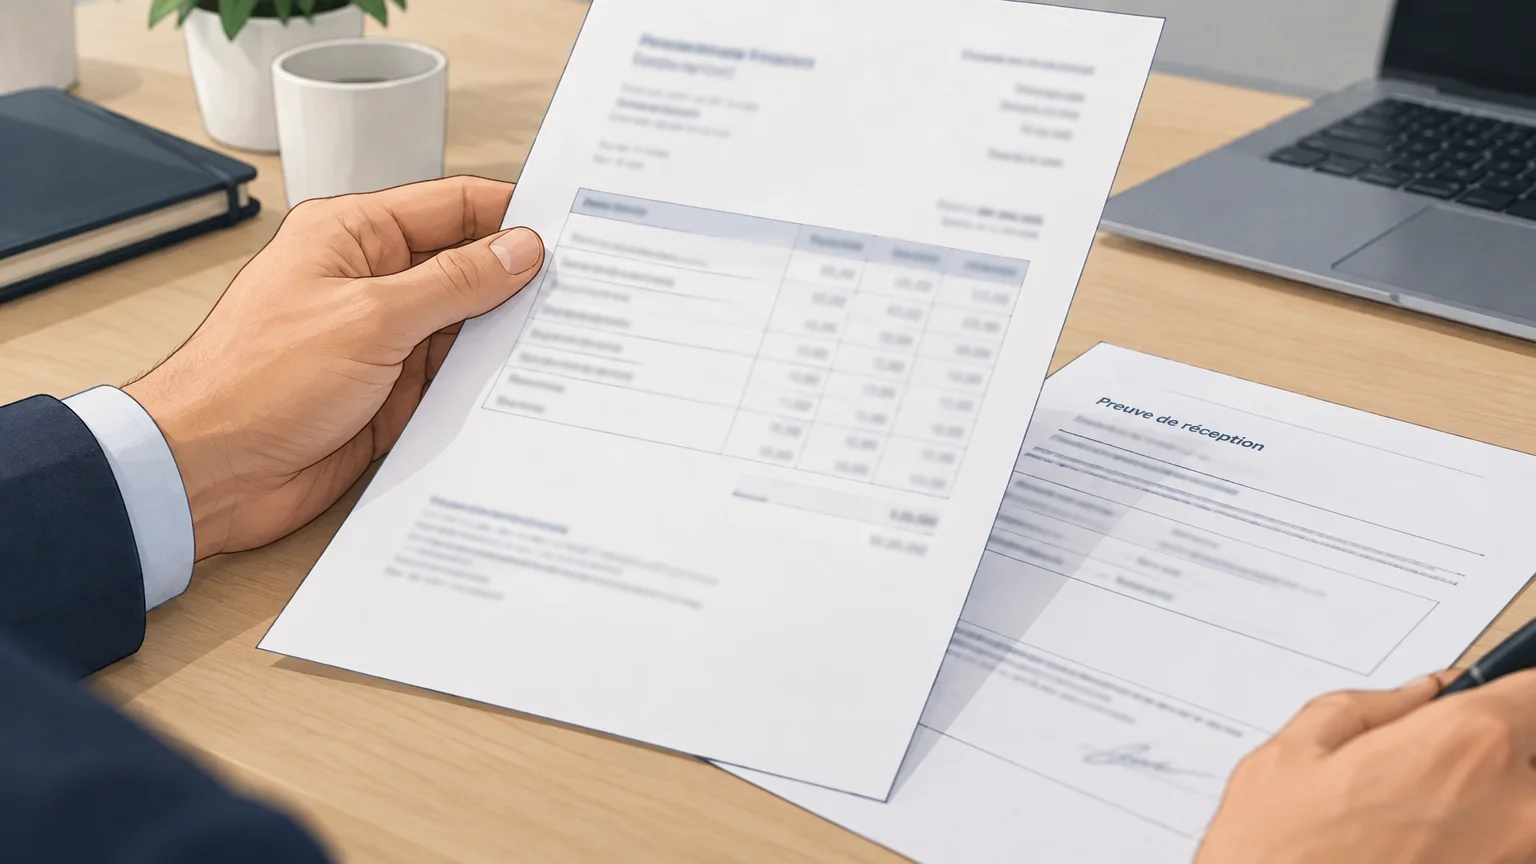
Formalisez enfin la manière dont un fournisseur adhère au programme et reçoit les informations utiles. Une procédure claire limite les ambiguïtés lorsqu’une facture est rejetée, réglée en retard ou modifiée après validation. Elle facilite aussi le contrôle ultérieur des échéances et des échanges entre les parties.
Comment intégrer les risques à la conformité ?
Un programme bien documenté ne supprime pas le risque opérationnel ou financier. Vérifiez notamment la qualité des données de facturation, l’accès aux informations, la gestion des incidents et les conséquences d’une défaillance d’un intervenant. Définissez qui alerte le fournisseur et l’acheteur si le paiement prévu n’est pas exécuté.
Si plusieurs sociétés ou pays participent au programme, précisez les entités contractantes, la devise, les lois applicables et le circuit des fonds. Ne supposez pas qu’un modèle utilisé dans une autre juridiction couvre automatiquement les obligations françaises. Les contrôles doivent suivre les activités réellement réalisées par chaque partie.
Nous travaillons sur des solutions et des programmes personnalisés de Supply Chain Finance. Pour les entreprises qui structurent ces opérations, les risques de la Supply Chain Finance constituent un point de départ utile pour définir les contrôles à intégrer. Cette réflexion complète, sans la remplacer, la validation juridique du montage et des responsabilités.
À retenir sur le cadre juridique
La réglementation de la Supply Chain Finance dépend des opérations, des contrats et du rôle de chaque intervenant, plutôt que d’une appellation générale. En France, les délais légaux de paiement demeurent un repère central, même lorsqu’un fournisseur reçoit ses fonds par anticipation. Cartographiez les flux, vérifiez les échéances et faites qualifier les activités avant de déployer un programme.
Échanger sur vos flux fournisseurs
La qualification d’un programme commence par une description précise des rôles, des contrats et des paiements. Si vous préparez une opération de financement de la chaîne d’approvisionnement, clarifiez ces éléments avec vos équipes financières et juridiques avant son lancement.
Depuis notre création à Paris en 2008, nous développons une technologie et des programmes personnalisés de Supply Chain Finance pour les entreprises et leurs fournisseurs. Pour poursuivre votre réflexion sur vos pratiques de paiement, consultez notre page dédiée à la conformité des paiements fournisseurs.
Questions fréquemment posées
La Supply Chain Finance relève-t-elle d’une réglementation unique ?
Non, l’expression couvre différents montages et rôles. Les règles applicables s’apprécient à partir des opérations, des contrats et des acteurs concernés.
Un financement anticipé change-t-il le délai de paiement du client ?
Pas automatiquement. Il faut distinguer le paiement anticipé reçu par le fournisseur de l’échéance contractuelle due par l’acheteur.
Quels délais de paiement s’appliquent entre professionnels en France ?
Le principe est un règlement sous 30 jours après la réception des marchandises ou l’exécution de la prestation. Des délais convenus sont possibles dans les limites et conditions prévues par le Code de commerce.
L’affacturage inversé est-il toujours soumis aux mêmes règles que l’affacturage classique ?
Il ne faut pas présumer que les deux opérations ont la même qualification juridique. Examinez le transfert de créance, le rôle du financeur et la répartition des risques dans les contrats.
Comment préparer un programme de Supply Chain Finance ?
Cartographiez les acteurs et les flux, contrôlez les échéances et faites examiner la qualification des activités. Nous concevons des programmes personnalisés de financement de la chaîne d’approvisionnement adaptés aux exigences des entreprises.