
Un achat validé trop tard, une facture mal rapprochée ou un paiement bloqué peut rapidement peser sur la marge et la trésorerie. Pour optimiser ses processus d'achat et de facturation, commencez par relier les responsabilités, les données et les décisions. Cette coordination permet aussi d’aligner les équipes finance et achats autour d’objectifs communs, notamment la maîtrise des engagements et la réduction des délais.
En France, la réforme de la facturation électronique renforce cette nécessité. Toutes les entreprises doivent désormais pouvoir recevoir des factures électroniques, tandis que les obligations d’émission s’appliquent progressivement selon la taille de l’entreprise. La démarche devient donc à la fois opérationnelle, financière et réglementaire, avec un impact direct sur la qualité des données et le besoin en fonds de roulement.
Comment cartographier le cycle d'achat et de facturation ?
Imaginez une demande d’achat saisie dans un courriel, validée dans un tableur, commandée dans un ERP, puis facturée sans référence claire. Chaque transfert crée un risque de ressaisie, de retard ou de perte d’information. La première étape consiste donc à représenter le cycle complet, de l’expression du besoin au paiement final.
- Expression et justification du besoin par le service demandeur.
- Vérification du budget, du fournisseur et des conditions applicables.
- Validation selon le montant, la catégorie et le niveau de risque.
- Émission du bon de commande ou contractualisation.
- Réception des biens ou validation de la prestation.
- Réception, contrôle et rapprochement de la facture.
- Paiement, comptabilisation et analyse de la performance.
Cette cartographie doit faire apparaître les acteurs, les outils, les délais, les documents et les exceptions. Elle permet de distinguer le processus stratégique, qui couvre le sourcing, la négociation et les contrats, du processus opérationnel, qui relie la commande, la réception, la facture et le paiement.
Ne cherchez pas à supprimer toutes les validations. Certaines sont indispensables pour contrôler les engagements, prévenir les paiements indus et respecter la séparation des rôles. L’objectif est plutôt de supprimer les doublons, d’automatiser les tâches répétitives et de réserver l’intervention humaine aux situations réellement sensibles.
Comment sécuriser les demandes, les commandes et les fournisseurs ?
Une entreprise peut réduire ses délais sans perdre le contrôle, à condition de formaliser des règles simples. Chaque demande doit préciser le besoin, le centre de coûts, le budget disponible, la date souhaitée et le niveau d’urgence. Ces informations évitent les achats incomplets ou impossibles à comparer.
Définissez ensuite des circuits de validation adaptés. Une dépense récurrente auprès d’un fournisseur référencé peut suivre un parcours court. Un achat exceptionnel, un nouveau fournisseur ou un montant élevé doit déclencher des contrôles supplémentaires. Cette logique conditionnelle limite les blocages et évite de traiter toutes les demandes avec le même niveau de lourdeur.
Le référentiel fournisseur mérite la même attention. Vérifiez les coordonnées légales, les informations bancaires, les contrats, les conditions tarifaires et les contacts opérationnels. Les doublons et les fiches incomplètes perturbent les commandes, les rapprochements et les paiements. Une revue régulière améliore également la qualité du pilotage fournisseur.
La gouvernance doit prévoir une procédure pour les achats urgents. Sans exception encadrée, les équipes contournent le processus. Avec une exception documentée, un responsable identifié et une régularisation obligatoire, vous conservez la traçabilité tout en protégeant la continuité d’activité.
Enfin, connectez les outils au lieu de multiplier les ressaisies. Pour préparer cette architecture, connecter son ERP à une plateforme de facturation peut contribuer à synchroniser les données, à limiter les écarts et à structurer les flux de facturation.
Comment réduire les erreurs sur les factures et les paiements ?
Une facture fiable repose d’abord sur des données fiables. Les références fournisseurs, les coordonnées bancaires, les taux de TVA, les comptes comptables, les articles et les conditions de paiement doivent être normalisés. Sans ce socle, l’automatisation déplace les erreurs au lieu de les supprimer.
Pour les factures fournisseurs, mettez en place un rapprochement à trois pièces. Le système compare le bon de commande, la preuve de réception et la facture. Une différence de quantité, de prix, de TVA ou de fournisseur doit générer une exception clairement attribuée à un responsable.
Pour les factures clients, le même principe s’applique avec le devis, la commande, la livraison ou la validation de la prestation. La facture doit être émise rapidement, comporter les bonnes mentions et suivre un circuit de relance cohérent. Un retard d’émission peut décaler l’encaissement, même lorsque le client respecte ses propres délais.
La facture électronique ne se résume pas à un document PDF envoyé par courriel. Elle implique des données structurées, une transmission adaptée et une capacité de suivi. Pour comprendre les obligations applicables aux achats et aux ventes entre entreprises assujetties à la TVA, consultez les règles fiscales publiées par l’administration.
Un outil efficace doit aussi gérer les exceptions. Il doit identifier les doublons, signaler les coordonnées bancaires modifiées, conserver la piste d’audit et permettre une validation déléguée en cas d’absence. L’objectif n’est pas d’atteindre une automatisation totale, mais de réduire la part des opérations sans valeur ajoutée.
Pour les fournisseurs, la clarté du processus améliore la relation commerciale. Une facture correctement référencée est plus facile à traiter. Un statut de paiement visible limite les relances inutiles et facilite la prévision des encaissements. Vous gagnez ainsi en efficacité sans dégrader l’expérience de vos partenaires.
Que change la facturation électronique en France en 2026 ?
Depuis le 1er septembre 2026, toutes les entreprises doivent être en mesure de recevoir des factures électroniques. Les grandes entreprises et les entreprises de taille intermédiaire doivent également commencer à les émettre à cette date. Les petites et moyennes entreprises ainsi que les microentreprises seront concernées par l’émission à partir du 1er septembre 2027, selon leur situation.
Le calendrier officiel impose donc de vérifier dès maintenant les flux entrants, les données de référence, les règles de validation et les échanges avec l’ERP. La page de Service Public Entreprendre rappelle que les entreprises doivent cartographier leurs flux et choisir une plateforme agréée adaptée à leurs besoins.
La réforme peut devenir un levier de simplification si elle est intégrée au processus d’achat. Une facture reçue dans un format exploitable peut alimenter automatiquement le contrôle, le rapprochement, la comptabilité et la préparation du paiement. À l’inverse, connecter une plateforme sans revoir les règles internes risque de conserver les mêmes blocages dans un environnement différent.
Le ministère des Finances indiquait en septembre 2026 que 66 % des entreprises du cœur de cible avaient déjà choisi leur plateforme. Cette donnée montre que le sujet est engagé, mais elle ne garantit pas la qualité des paramétrages ni l’adhésion des équipes. La préparation doit donc porter sur les usages, les données et les responsabilités, pas seulement sur le choix d’un outil.
Dans ce contexte, automatiser les paiements B2B peut compléter la digitalisation du cycle. Les règles d’échéance, les validations, les contrôles bancaires et le rapprochement comptable doivent toutefois rester documentés et régulièrement contrôlés.
Les entreprises françaises doivent également anticiper les données de paiement et de transaction transmises à l’administration. Cette évolution renforce l’importance de la cohérence entre les factures, les encaissements, les écritures comptables et les informations déclaratives.
Comment piloter les achats et la facturation par le BFR ?
Une entreprise qui réduit le délai de commande mais paie trop tôt ne maîtrise pas nécessairement son BFR. Le pilotage doit relier les dépenses engagées, les stocks, les délais fournisseurs, les factures clients et les encaissements. Vous obtenez alors une vision plus réaliste de la trésorerie disponible.
Commencez par sélectionner quelques indicateurs faciles à interpréter :
- Le délai moyen entre la demande d’achat et la commande.
- Le taux de commandes conformes dès la première émission.
- Le taux de factures rapprochées sans intervention.
- Le délai moyen de validation des factures.
- Le délai moyen de paiement fournisseur.
- Le délai moyen d’encaissement client.
- Le montant des factures en litige ou en attente.
- Le taux d’achats réalisés hors contrat.
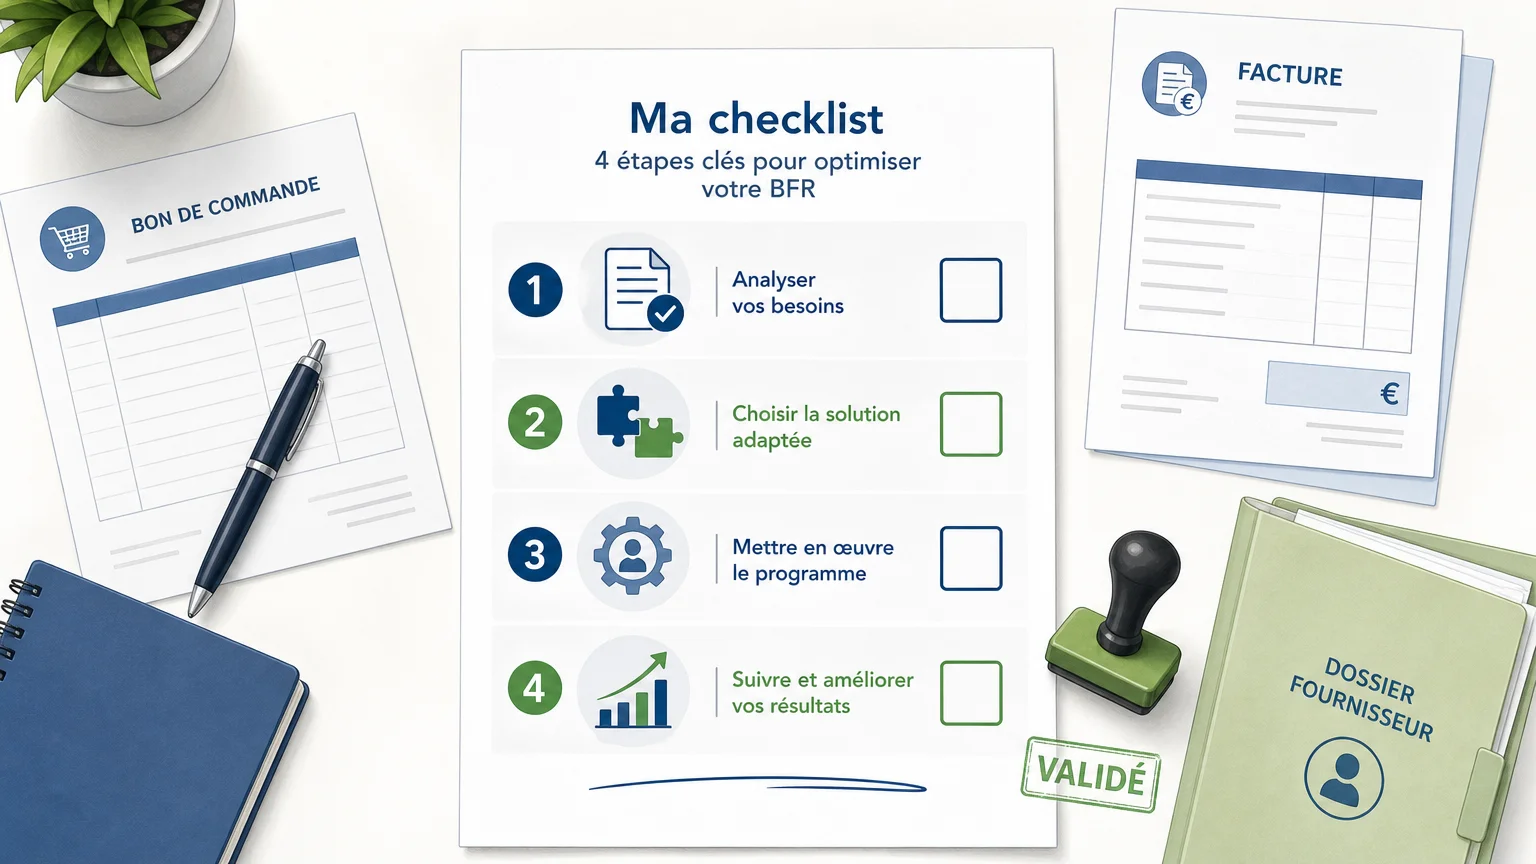
Chaque indicateur doit avoir un responsable, une fréquence de revue et un seuil d’action. Un tableau de bord trop chargé ne facilite pas la décision. Cinq indicateurs correctement alimentés peuvent être plus utiles qu’une longue liste de mesures mises à jour manuellement.
La sécurité des paiements doit également faire partie du pilotage. Dans son rapport publié en septembre 2026, la Banque de France indique que les virements instantanés représentaient 17 % du nombre de virements émis en 2025. Le même rapport fait état de plus de 1,2 milliard d’euros de fraude sur les moyens de paiement en 2025. Ces données justifient des contrôles renforcés sur les coordonnées bancaires, les bénéficiaires et les validations, comme le rappelle le rapport de la Banque.
Le pilotage fournisseur complète cette approche. Analysez la ponctualité, la qualité, les écarts de facturation, la réactivité et la dépendance économique. Un fournisseur stratégique peut être intégré à une démarche de financement de la chaîne d’approvisionnement, lorsque celle-ci répond aux besoins de l’entreprise et de ses partenaires.
Chez Corporate LinX, nous accompagnons les entreprises dans la conception de programmes personnalisés de Supply Chain Finance. Cette approche peut aider à améliorer le BFR de l’entreprise tout en donnant aux fournisseurs davantage de souplesse dans le pilotage de leurs encaissements.
Une méthode durable pour optimiser vos flux financiers
Optimiser ses processus d'achat et de facturation ne consiste pas à ajouter une solution numérique à un fonctionnement désordonné. Il faut d’abord cartographier les flux, clarifier les responsabilités, fiabiliser les référentiels et encadrer les exceptions. L’automatisation intervient ensuite pour accélérer les validations, rapprocher les pièces et sécuriser les paiements.
En France, la réforme de la facturation électronique rend cette démarche particulièrement concrète en 2026. En reliant les achats, la facturation, la comptabilité et la trésorerie, vous améliorez la traçabilité des engagements et prenez de meilleures décisions sur votre BFR.
Passez à l’action avec Corporate LinX
Lorsque les achats, la finance et les fournisseurs ne partagent pas les mêmes informations, les délais s’allongent et les décisions deviennent difficiles à sécuriser. Une démarche structurée permet de transformer ces flux en leviers de trésorerie, de collaboration et de performance durable.
Chez Corporate LinX, nous concevons des solutions et des programmes personnalisés de Supply Chain Finance pour aider les entreprises à piloter leur BFR et à mieux accompagner leurs fournisseurs. Pour échanger sur vos enjeux, vous pouvez découvrir nos solutions.
Questions fréquemment posées
Quelle est la première étape pour améliorer un processus d’achat ?
Commencez par cartographier le cycle complet, de l’expression du besoin au paiement. Cette analyse révèle les doublons, les validations inutiles, les données manquantes et les principaux points de blocage.
Comment réduire les erreurs de facturation ?
Normalisez les données clients et fournisseurs, automatisez les contrôles et rapprochez les factures avec les commandes et les réceptions. Prévoyez aussi un traitement formalisé des exceptions.
Pourquoi relier les achats et la finance ?
Les achats créent des engagements avant même le paiement. Leur connexion avec la finance améliore la prévision des décaissements, le suivi budgétaire et le pilotage du BFR.
La facturation électronique suffit-elle à automatiser le processus ?
Non. Elle facilite la circulation des données, mais elle doit être intégrée aux règles de validation, à l’ERP, à la comptabilité et au suivi des paiements.
Comment Corporate LinX peut-elle accompagner une entreprise ?
Chez Corporate LinX, nous mettons notre expertise de la Supply Chain Finance au service de programmes adaptés aux exigences de chaque entreprise. Cette approche vise à améliorer le pilotage du BFR et à offrir aux fournisseurs une gestion plus flexible de leurs encaissements.