
Que faire lorsqu’un fournisseur doit être payé, mais que vos clients ne vous ont pas encore réglé ? Le financement facture fournisseur apporte une réponse à ce décalage de trésorerie. Pour structurer votre réflexion, consultez également notre guide sur le financement fournisseurs.
En France, les délais de paiement pèsent directement sur le fonds de roulement. La Banque de France indiquait qu’en 2023 les délais fournisseurs atteignaient 51 jours d’achats pour les entreprises hors microentreprises, tandis que les retards immobilisaient 15 milliards d’euros pour les PME et microentreprises réunies, selon la Banque de France.
Qu’est-ce que le financement de facture fournisseur ?
Le financement de facture fournisseur consiste à faire régler une facture par un financeur, puis à rembourser ce dernier selon un calendrier convenu. Le fournisseur reçoit son paiement dans les délais prévus, tandis que l’acheteur conserve temporairement ses liquidités.
Cette solution concerne principalement les dépenses liées au cycle d’exploitation. Elle peut financer des achats de marchandises, des matières premières, des prestations de sous-traitance ou des commandes nécessaires à une période de forte activité.
Le mécanisme est différent du financement d’une facture client. Dans le premier cas, l’entreprise cherche à différer une sortie de trésorerie. Dans le second, elle cherche à accélérer l’encaissement d’une créance déjà émise.
Le financement fournisseur peut prendre plusieurs formes. Il peut s’agir d’un financement ponctuel, d’une ligne activable facture par facture ou d’un programme structuré entre un acheteur, ses fournisseurs et un établissement financier.
Comment fonctionne ce financement à court terme ?
Imaginez une entreprise industrielle qui reçoit une facture de 80 000 euros payable à 30 jours. Ses clients ne régleront les produits finis que dans 60 jours. Sans solution intermédiaire, l’entreprise doit financer seule cet écart pendant plusieurs semaines.
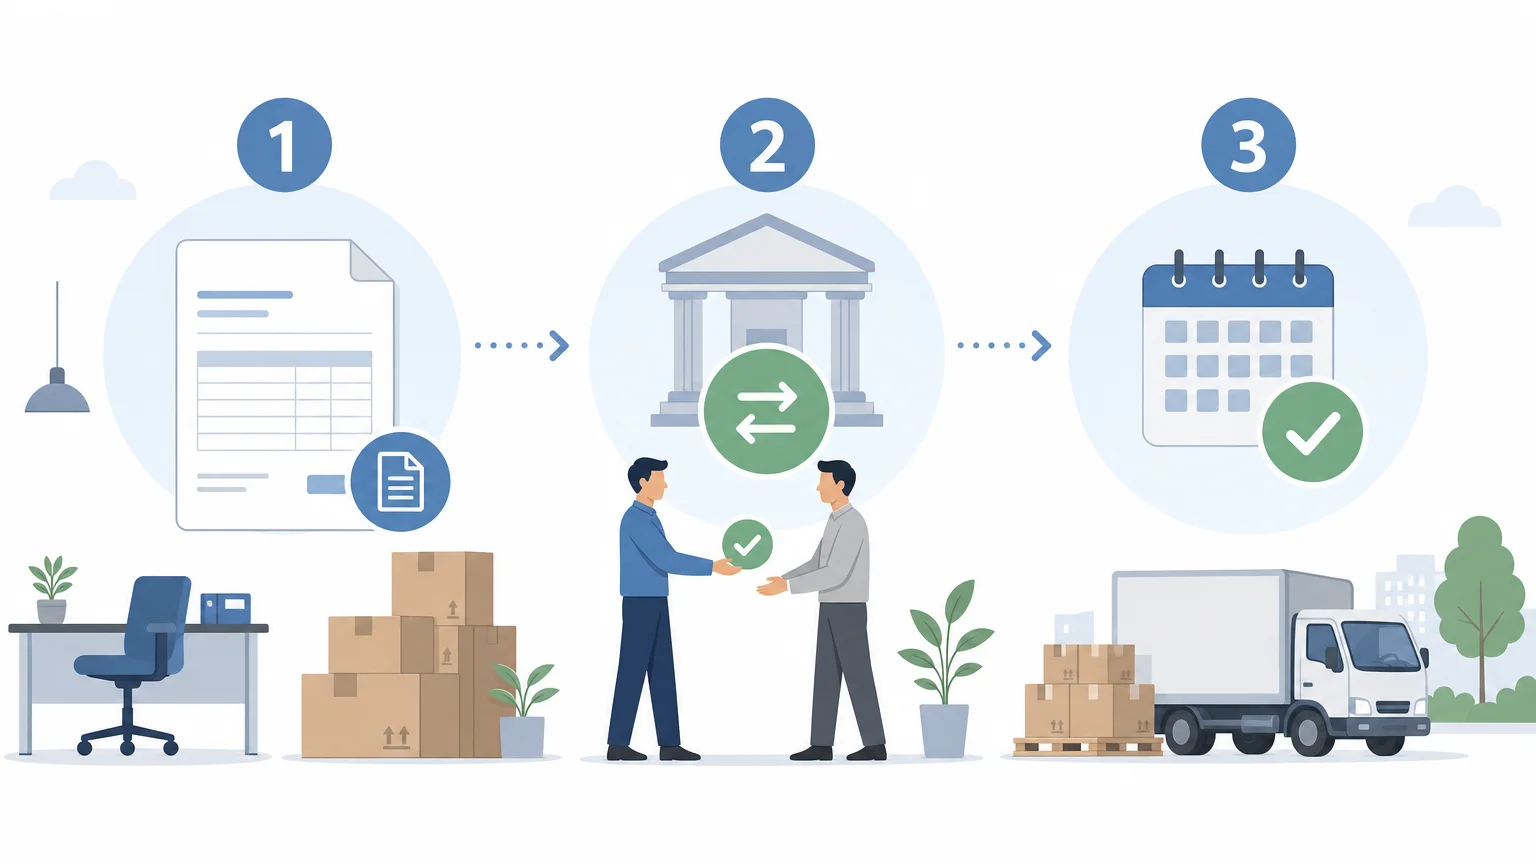
- Le fournisseur livre les biens ou réalise la prestation.
- Il émet une facture conforme aux conditions convenues.
- L’acheteur transmet la facture au financeur ou la valide dans une plateforme.
- Le financeur règle le fournisseur, directement ou par l’intermédiaire de l’acheteur.
- L’acheteur rembourse le montant financé à l’échéance prévue.
Le financeur vérifie généralement la facture, la réalité de la livraison, la solvabilité de l’acheteur et l’absence de litige. La validation de la facture est donc essentielle, car une contestation peut bloquer le financement ou modifier ses conditions.
Quel effet sur le BFR et la trésorerie ?
L’intérêt principal est de synchroniser les décaissements avec les encaissements. Vous payez votre fournisseur dans les délais, mais vous conservez plus longtemps vos liquidités pour les salaires, le stock, les charges ou la production.
Le besoin en fonds de roulement dépend notamment des stocks, des créances clients et des dettes fournisseurs. Le financement agit sur le calendrier des paiements, sans supprimer la dette commerciale. Il améliore donc la trésorerie à court terme, mais ne remplace pas un diagnostic financier complet.
Cette solution peut aussi soutenir la croissance. Une commande importante entraîne parfois un achat immédiat, alors que la vente correspondante sera encaissée plus tard. Le financement évite alors de refuser une opportunité uniquement en raison d’un décalage temporaire de trésorerie.
Les données publiées le 15 septembre 2026 par Altares sur les paiements indiquent que 49,7 % des entreprises françaises réglaient leurs fournisseurs à l’échéance au deuxième trimestre 2026. Le retard moyen atteignait encore 12,3 jours, ce qui confirme l’intérêt d’un pilotage précis des sorties de cash.
Financement fournisseur, reverse factoring ou découvert ?
Ces solutions répondent à des besoins proches, mais elles ne déplacent pas le risque de la même manière. Le choix dépend de votre taille, de votre relation fournisseur, de votre cycle d’exploitation et de votre capacité de remboursement.
| Solution | Fonctionnement | Point d’attention |
|---|---|---|
| Financement de facture fournisseur | Une facture précise est financée, puis remboursée selon un calendrier défini. | Le coût dépend du montant, de la durée et du risque analysé. |
| Reverse factoring | L’acheteur met en place un programme permettant au financeur de payer ses fournisseurs plus tôt. | La mise en place demande une coordination entre les trois parties. |
| Affacturage client | Les créances clients sont cédées ou financées pour accélérer les encaissements. | Le contrat peut prévoir des commissions, des garanties et des obligations de volume. |
| Découvert professionnel | La banque autorise un solde débiteur dans une limite convenue. | Le coût varie avec l’utilisation et la durée du découvert. |
Le reverse factoring est particulièrement adapté aux programmes d’achats structurés. L’acheteur conserve ses conditions de règlement, tandis que les fournisseurs peuvent demander un paiement anticipé. Pour approfondir cette organisation, consultez notre guide sur le financement de la chaîne d’approvisionnement.
Combien coûte le financement d’une facture fournisseur ?
Le coût total ne se limite pas au taux affiché. Il peut comprendre des intérêts, une commission de service, des frais de dossier, des frais de plateforme ou des pénalités liées à un retard de remboursement.
Avant de signer, demandez une simulation complète. Elle doit préciser le montant réellement payé au fournisseur, la somme remboursée par l’acheteur, la durée exacte, le calendrier des échéances et tous les frais annexes.
La durée influence directement le prix. Un financement remboursé rapidement coûte généralement moins cher qu’une opération prolongée. Toutefois, une échéance trop courte peut créer une nouvelle tension de trésorerie avant l’encaissement des clients.
Il faut également comparer le financement avec le bénéfice obtenu. Une remise pour paiement comptant, une réduction du risque de rupture ou le maintien d’une production peuvent compenser une partie du coût. Cette comparaison doit rester chiffrée et adaptée à votre marge réelle.
Un jeu de données publié en septembre 2026 sur les délais fournisseurs en France estime à 76 jours la médiane comptable sur 628 244 entreprises. Cette mesure repose sur les comptes annuels et ne correspond pas exactement au délai contractuel d’une facture, une nuance importante pour évaluer vos besoins.
Quelles entreprises peuvent y accéder ?
Les financeurs examinent généralement la qualité des factures, la solidité de l’acheteur, la réalité des livraisons et la capacité de remboursement. Une entreprise peut être étudiée même si elle connaît une tension ponctuelle, mais l’accord dépend du profil global du dossier.
- Facture émise par un fournisseur identifié.
- Livraison ou prestation réalisée ou suffisamment documentée.
- Absence de litige majeur sur la facture.
- Conditions de paiement claires.
- Capacité prévisible à rembourser le financeur.
- Flux bancaires et données comptables cohérents.
Les entreprises industrielles, les distributeurs, les importateurs, les négociants et les prestataires avec des cycles longs peuvent y trouver un intérêt particulier. La saisonnalité constitue également un facteur important, car les besoins d’achat peuvent augmenter avant les encaissements.
Une entreprise très endettée ou confrontée à des litiges fournisseurs récurrents devra toutefois traiter la cause du problème. Le financement ne doit pas servir à masquer une marge insuffisante, une rotation de stock trop lente ou une dépendance excessive à un seul client.
Quels risques faut-il contrôler avant de signer ?
Le premier risque est le renchérissement du financement. Si le remboursement dépend d’un encaissement client incertain, la durée peut s’allonger et augmenter le coût final.
Le deuxième risque concerne le risque d’impayé. Selon le contrat, l’acheteur peut rester responsable du remboursement même si un client final paie en retard. Vous devez donc vérifier les clauses de recours, les garanties et les conséquences d’une contestation.
Le troisième risque tient à la dépendance. Une entreprise qui finance systématiquement ses achats peut fragiliser son modèle si elle ne dispose plus de cette ligne. Il est préférable d’intégrer cette solution dans un plan global de BFR, avec un suivi mensuel des échéances.
La relation fournisseur mérite aussi une attention particulière. Le paiement anticipé peut renforcer la confiance, faciliter la négociation ou sécuriser un approvisionnement. Pour distinguer ce mécanisme des solutions liées aux créances clients, consultez notre page sur le financement des factures impayées.
Comment choisir un partenaire adapté à votre entreprise ?
Commencez par cartographier vos flux. Identifiez les fournisseurs stratégiques, les montants moyens, les échéances, les cycles clients et les périodes de tension. Cette analyse permet de choisir entre un financement ponctuel et un programme plus large.
Examinez ensuite la qualité opérationnelle du partenaire. La plateforme doit faciliter la validation des factures, le suivi des encours et la transmission des informations. Les équipes doivent aussi pouvoir répondre clairement sur les conditions contractuelles et les responsabilités de chaque partie.
Chez Corporate LinX, nous concevons des programmes personnalisés de Supply Chain Finance. Notre objectif est d’adapter le dispositif aux exigences de votre entreprise, tout en permettant aux fournisseurs de piloter leurs encaissements de manière flexible.
Notre expérience repose sur une présence établie à Paris depuis 2008 et des bureaux en France et au Royaume-Uni. Nous accompagnons les entreprises qui souhaitent optimiser leur BFR, structurer leur financement de chaîne d’approvisionnement et améliorer la visibilité des flux fournisseurs.
À retenir sur le financement fournisseur
Le financement de facture fournisseur est un outil de pilotage du BFR, pas une solution automatique à chaque tension financière. Il devient pertinent lorsque le décalage entre achats et encaissements est temporaire, mesurable et compatible avec votre capacité de remboursement. Comparez toujours le coût total, les garanties, la flexibilité et l’impact sur la relation fournisseur avant de vous engager.
Structurez votre financement fournisseur
Lorsque vos achats, vos stocks et vos encaissements évoluent à des rythmes différents, un programme adapté peut améliorer la visibilité de votre trésorerie. Nous vous aidons à analyser vos flux et à construire une approche cohérente avec vos priorités.
Corporate LinX met à votre disposition une technologie et des programmes personnalisés de Supply Chain Finance. Pour échanger sur votre situation et vos objectifs de BFR, contactez notre équipe spécialisée en Supply Chain Finance.
Questions fréquemment posées
À quoi sert le financement de facture fournisseur ?
Il sert à régler un fournisseur sans mobiliser immédiatement toute la trésorerie disponible. L’entreprise rembourse ensuite le financeur selon les conditions prévues.
Quelle différence avec l’affacturage client ?
Le financement fournisseur agit sur une dette à payer. L’affacturage client agit sur une créance à encaisser et peut inclure la gestion du recouvrement.
Le reverse factoring convient-il aux PME ?
Il peut convenir aux PME lorsqu’un acheteur structure un programme avec ses fournisseurs. L’accès dépend toutefois de la solvabilité de l’acheteur, du volume d’achats et du montage retenu.
Quels frais faut-il comparer ?
Comparez le taux, les commissions, les frais de dossier, les frais de plateforme et les pénalités éventuelles. Demandez toujours le montant total remboursé et le calendrier complet.
Comment Corporate LinX peut-elle accompagner ce projet ?
Nous concevons des programmes personnalisés de Supply Chain Finance adaptés aux exigences de votre entreprise. Nous pouvons également intégrer les besoins de pilotage des encaissements de vos fournisseurs.