
Vos factures sont réglées à échéance, mais votre trésorerie doit couvrir les dépenses dès maintenant : qui encaissera les règlements et qui assumera le risque si un client ne paie pas ? Pour les factures déjà échues, vous pouvez aussi consulter notre guide sur le financement des factures impayées, un besoin distinct du financement d’une créance avant son échéance.
Le financement des créances clients désigne plusieurs façons de mobiliser des factures, alors que l’affacturage associe la cession de créances à des services pouvant inclure le financement et le recouvrement. En France, les modalités dépendent du contrat et du mécanisme retenu. La page de Service Public Entreprendre présente le principe de l’affacturage et ses principaux effets pour l’entreprise.
Que recouvre le financement des créances clients ?
Imaginez une entreprise qui a livré ses clients, mais doit attendre plusieurs semaines avant d’encaisser ses factures. Elle peut mobiliser ces créances pour obtenir des fonds plus tôt. Selon le montage, il peut s’agir d’une cession, d’une créance donnée en garantie ou d’un autre financement adossé aux créances. L’expression « financement des créances clients » ne suffit donc pas à identifier le contrat ni ses obligations.
L’affacturage est une forme de financement de créances, mais aussi une organisation de la gestion du poste client. La fiche de la Banque de France décrit notamment le financement des factures cédées, le recouvrement et, en option, la couverture de certains impayés. Ces services peuvent être proposés séparément ou combinés selon l’offre.
Cette distinction aide à comparer les offres sans confondre le nom commercial avec leur fonctionnement réel. Pour replacer chaque solution dans une vue d’ensemble, consultez aussi notre page sur l’affacturage et les autres types de financement.
Qui encaisse les paiements et supporte le risque ?
Deux entreprises peuvent chercher la même chose, une avance de trésorerie, et pourtant signer des montages différents. Dans certains financements, l’entreprise garde la gestion des comptes clients et encaisse elle-même les règlements. Dans un schéma classique d’affacturage, le factor prend en charge les créances cédées et leur recouvrement, conformément au contrat.
Le traitement d’un impayé dépend notamment de la présence d’un recours. Avec recours, l’entreprise peut devoir rembourser l’avance ou remplacer la créance si le débiteur ne paie pas. Sans recours, le factor peut prendre en charge certains risques de crédit, mais la protection dépend des conditions prévues : les litiges commerciaux, les factures contestées ou les exclusions ne sont pas automatiquement couverts.
La notification au client mérite aussi votre attention. Elle peut influencer les échanges commerciaux, les instructions de paiement et la façon dont vos équipes suivent les encaissements. Demandez qui contacte vos clients, à quel moment les fonds sont versés et comment sont traitées les factures contestées. Une avance ne signifie pas, à elle seule, que le risque d’impayé a été transféré.
Quels coûts et quelles conditions comparer ?
Avant de signer, comparez le coût complet sur une facture représentative, puis sur l’ensemble du volume que vous envisagez de financer. Regardez les commissions, les intérêts éventuels, les frais de gestion, les réserves retenues et les coûts liés à une résiliation ou à un engagement minimum. Demandez également quand le solde est versé et comment sont calculés les frais en cas de retard du débiteur.
Le périmètre change aussi le coût et la souplesse du dispositif. Certaines offres permettent de sélectionner des factures ; d’autres reposent sur un contrat couvrant tout ou partie du poste clients. Vérifiez les critères d’éligibilité, les plafonds, les éventuelles concentrations par débiteur et la possibilité d’écarter une facture en litige. Un tarif difficile à comparer n’est pas nécessairement plus avantageux : exigez une simulation fondée sur votre propre portefeuille.
Le contexte français montre que l’affacturage est une voie de financement significative, sans que cela désigne la meilleure option pour chaque entreprise. Le rapport annuel de l’ASF portant sur l’activité 2024 indique qu’à fin 2024, l’affacturage représentait un quart du financement à court terme des entités résidentes en France, derrière le découvert. Ce repère décrit l’année 2024, pas une mesure de la situation en 2026. Consultez les données de l’ASF pour 2024 pour connaître le périmètre de cette estimation.
Et si le besoin concerne vos fournisseurs ?
Si votre objectif est d’obtenir des liquidités pour régler vos propres charges, le financement de vos créances clients peut répondre au besoin. Si vous cherchez plutôt à faciliter l’accès de vos fournisseurs à un paiement anticipé, le mécanisme est différent : il s’inscrit dans le financement de la chaîne d’approvisionnement. Le reverse factoring part généralement d’une facture validée par l’acheteur, et non d’une facture client que le fournisseur veut financer.
Cette distinction est importante pour choisir le bon interlocuteur et structurer le programme. Pour approfondir cette autre logique, lisez notre article sur le fonctionnement du reverse factoring.
Chez Corporate LinX, nous travaillons sur la Supply Chain Finance, et non sur l’affacturage classique de vos créances clients. Fondés à Paris en 2008, nous concevons des programmes adaptés aux besoins des entreprises et de leurs fournisseurs, notamment pour le pilotage des encaissements et du BFR. Vous pouvez en savoir plus sur le financement de la chaîne d’approvisionnement.
Une gestion documentaire rigoureuse aide à suivre les factures et les échéances, quelle que soit la solution envisagée. Pour une SCI qui gère des loyers et des pièces comptables, un logiciel de gestion de SCI immobilière peut s’inscrire dans cette organisation, sans remplacer l’analyse du financement par un professionnel.
Retenir le mécanisme adapté à votre besoin
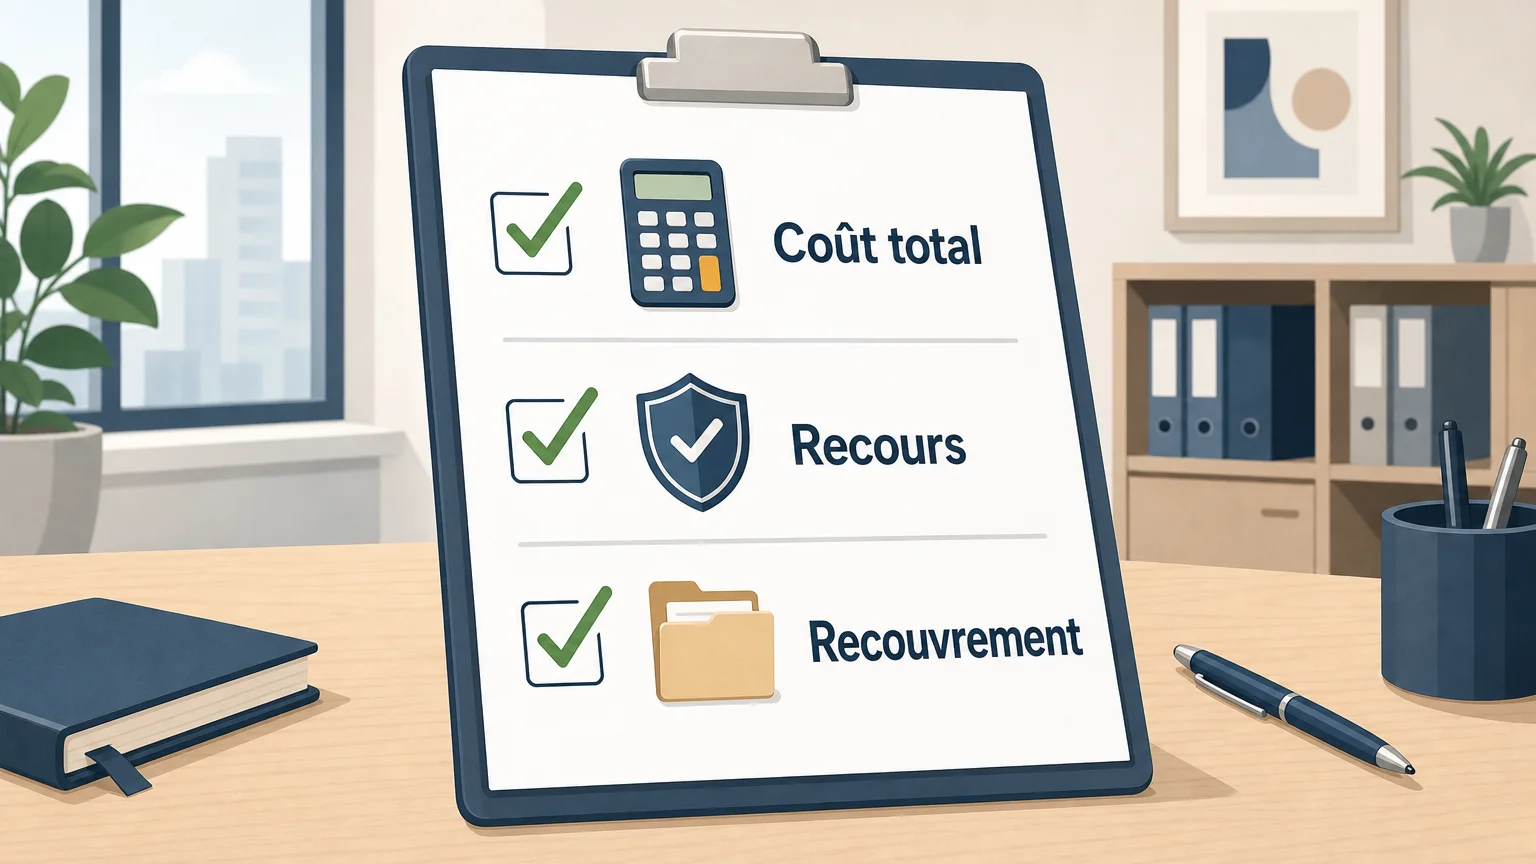
Le financement des créances clients couvre plusieurs montages, tandis que l’affacturage combine la cession de factures avec des services dont l’étendue varie selon le contrat. Comparez le coût total, le recouvrement, le recours en cas d’impayé et le périmètre des factures. Si votre enjeu porte sur le financement de vos fournisseurs, examinez séparément les solutions de Supply Chain Finance.
Financer vos fournisseurs avec une approche adaptée
Lorsque votre priorité est d’améliorer le BFR de vos fournisseurs, le financement des créances clients et l’affacturage classique ne répondent pas toujours au besoin. La Supply Chain Finance organise le financement autour des factures fournisseurs validées et des relations entre l’acheteur, le fournisseur et le financeur.
Nous concevons des programmes personnalisés de Supply Chain Finance pour aider les entreprises à piloter leur BFR et permettre à leurs fournisseurs de choisir le moment de leur encaissement. Pour étudier cette approche distincte de l’affacturage de vos factures clients, découvrez notre solution de reverse factoring et vérifiez son adéquation à votre organisation.
Questions fréquemment posées
Le financement des créances clients est-il identique à l’affacturage ?
Non. Le financement des créances clients est une catégorie plus large, tandis que l’affacturage est un mécanisme particulier qui peut inclure cession, financement et recouvrement.
Qui encaisse le paiement dans un financement de créances ?
Cela dépend du contrat : votre entreprise peut conserver l’encaissement, ou le factor peut recevoir directement le paiement des clients. Vérifiez aussi les modalités de notification du débiteur.
L’affacturage protège-t-il toujours contre les impayés ?
Non. La couverture dépend du contrat, notamment du recours et des risques effectivement garantis. Les litiges ou les exclusions peuvent rester à la charge de votre entreprise.
Comment comparer le coût de deux offres ?
Comparez les commissions, intérêts, frais annexes, réserves et conditions d’engagement sur un même portefeuille de factures. Demandez une estimation du coût total, pas uniquement du taux affiché.
Corporate LinX propose-t-elle de l’affacturage classique ?
Non, notre activité porte sur la Supply Chain Finance et des programmes adaptés aux entreprises et à leurs fournisseurs. Cette approche concerne le financement de la chaîne d’approvisionnement, et non l’affacturage de vos créances clients.